 Buzzard AI
Eine Abrechnung verbindet viele Unterlagen mit konkreten Regeln. Die Vorbereitung soll diese Grundlagen erreichbar machen und unnötige Übertragung reduzieren, damit die Verwaltung gezielt prüfen kann.
Wer Abrechnungen vorbereitet, kennt die wiederkehrende Arbeit: Belege fehlen, Zeiträume überschneiden sich und eine Rechnung enthält mehrere Leistungen. Dabei ist zunächst zu unterscheiden, welcher Vorgang gemeint ist. Die Jahresabrechnung einer Wohnungseigentümergemeinschaft und die Betriebskostenabrechnung gegenüber einem Mieter haben unterschiedliche Zwecke und rechtliche Grundlagen.
Nehmen wir den im Artikel verwendeten Umfang als illustratives Szenario: Eine Verwaltung betreut 800 Einheiten und bearbeitet 2.847 Belegseiten. Diese Zahlen sind kein Branchenmittelwert und keine Aussage über einen konkreten Kunden. Entscheidend ist, wie die Belege zu Objekten, Zeiträumen und Abrechnungsvorgängen gehören. Derselbe Beleg kann in mehreren fachlichen Zusammenhängen relevant sein, ohne dass er jedes Mal neu erfasst werden muss.
Die Anatomie des Zeitfressers
Um Zeitaufwand sichtbar zu machen, lässt sich ein Beispiel in fünf Arbeitsschritte zerlegen. Die folgende Verteilung ist ein frei gewähltes Rechenbeispiel mit 41 Stunden, keine eigene Messung oder typische Dauer für 120 Einheiten. Eine Verwaltung sollte die Werte durch ihre tatsächlichen Zeiten ersetzen.
Im Beispiel entfallen 14 Stunden auf Sammeln und Sortieren und zwölf Stunden auf die Übertragung. Zusammen sind das 26 Stunden. Die übrigen 15 Stunden verteilen sich auf Schlüssel, Plausibilität und Kalkulation. Auch das Sortieren kann fachliche Entscheidungen enthalten; eine künstliche Trennung in wertvolle und wertlose Arbeit wäre zu einfach.
| Arbeitsschritt | Annahme | Worauf es ankommt |
|---|---|---|
| Belege sammeln und sortieren | 14 Std. | Objekt, Zeitraum und Vollständigkeit |
| Angaben übertragen | 12 Std. | Quelle, Betrag und Belegbezug |
| Verteilerschlüssel vorbereiten | 8 Std. | Vereinbarung und maßgeblicher Stand |
| Plausibilität prüfen | 4 Std. | Abweichung erklären |
| Kalkulation abschließen | 3 Std. | Entwurf prüfen und freigeben |
Summe: 41 angenommene Stunden. Eine spätere Messung muss auch Korrekturen und Nachforderungen erfassen, damit der Vergleich aussagekräftig bleibt.
Die drei teuersten Fehlerquellen
Drei Prüffelder verdienen besondere Aufmerksamkeit: der richtige Maßstab, die sachliche Kostenart und die übernommenen Angaben. Welche Folgen ein konkreter Fehler hat, hängt vom Sachverhalt ab. Eine unspezifische Berufung auf ein „BGH-Urteil 2024“ ersetzt diese Prüfung nicht. Vertrag, Vorschriften und Originalunterlagen müssen zum jeweiligen Vorgang passen.
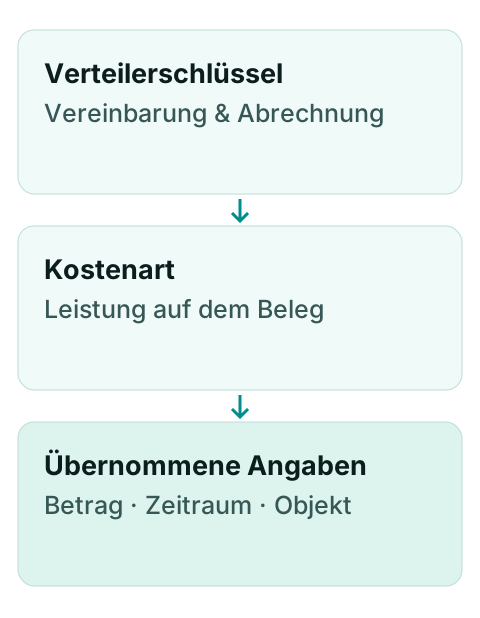
Kostenart: Welche Leistungen stehen tatsächlich auf der Rechnung?
Angaben: Stimmen Betrag, Zeitraum, Einheit und Objektzuordnung mit dem Beleg überein?
Eine Abweichung entsteht nicht ausschließlich durch Abtippen. Auch unvollständige Stammdaten, eine unklare Vereinbarung oder eine falsch verstandene Leistung können die Ursache sein. Die Vorbereitung muss deshalb sowohl erkannte Werte als auch ihre Grundlagen zeigen. Prozentuale Fehlerquoten wären ohne nachvollziehbare Untersuchung keine belastbare Bewertung dieses Ablaufs.
Die Lösung: Document AI für die Nebenkostenabrechnung
Dokumentenverarbeitung kann die wiederholte Erfassung unterstützen. Sie soll die Fachprüfung an den Stellen erleichtern, an denen sich Fragen stellen: Warum wurde diese Rechnung zugeordnet, welche Kostenart wurde vorgeschlagen und welche Angaben sind noch unsicher?
Das System kann aus Wasserrechnungen, Versicherungsunterlagen oder Grundsteuerbescheiden Angaben vorschlagen und mit der Originalstelle verknüpfen. PDF, Scan und Mailanhang haben unterschiedliche Qualität; ein unlesbares Dokument bleibt offen. Auch eine gut lesbare Rechnung kann mehrere Leistungen enthalten, die getrennt zu beurteilen sind. Die technische Verarbeitung allein bestätigt keine Umlagefähigkeit.
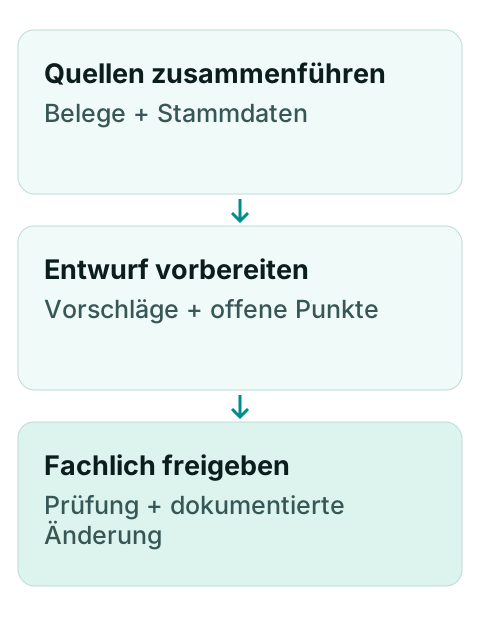
Was die Vorbereitung sichtbar machen sollte
Betrag, Zeitraum und vorgeschlagene Kostenart werden mit Quelle angezeigt. Der maßgebliche Verteilerschlüssel kommt aus den geprüften Grundlagen des konkreten Vorgangs. § 1 BetrKV schließt unter anderem Verwaltungs- und Instandhaltungskosten aus dem Betriebskostenbegriff aus; § 2 führt Kostenarten auf. Eine gemischte Rechnung muss gegebenenfalls aufgeteilt werden. Ein frei vereinbarter Schwellenwert für Vorjahresabweichungen kann Hinweise auslösen, ist aber keine rechtliche Grenze für eine korrekte Abrechnung.
Die Verwaltung kontrolliert die Vorschläge, klärt offene Unterlagen und gibt den bearbeiteten Entwurf frei. Eine Modellentscheidung ersetzt weder die fachliche Einordnung noch die erforderlichen Schritte im jeweiligen Abrechnungsverfahren.
Vorbereitung
Belege und Stammdaten zusammenführen. Fehlende Angaben und widersprüchliche Zuordnungen markieren. Kostenarten und Schlüssel als prüfbare Vorschläge zeigen.
Freigabe
Originale und Vereinbarungen abgleichen. Korrekturen dokumentieren. Den fachlich geprüften Stand in den vorgesehenen Abrechnungsablauf übernehmen.
Ihre Verwalter sind keine Datentypisten
Die Verwaltung braucht einen Arbeitsstand, der Belege und Entscheidungen zusammenhält. Dabei darf ein schnellerer Entwurf nicht mit einer fertigen Abrechnung verwechselt werden. Die Abnahme betrachtet deshalb sowohl Bearbeitungsaufwand als auch Verständlichkeit, vollständige Quellen und den Umgang mit Ausnahmen.
Wenn die wiederholte Erfassung abnimmt, kann Zeit für Eigentümerfragen, Rückstände oder andere Aufgaben frei werden. Welcher Nutzen tatsächlich entsteht, zeigt der eigene Betrieb. Eine bestimmte Fehlerquote, ein festes Stundenverhältnis oder zusätzliche Einnahmen werden durch den Einsatz von KI nicht automatisch erreicht.
Bleiben Sie souverän.
Passende Branchen-Lösungen
Kostenlose Tools